La loi de finances pour 2026 reporte à 2031 l’entrée en vigueur de la révision des valeurs locatives des locaux d’habitation (RVLLH). Un délai supplémentaire pour les collectivités territoriales, mais qui ne doit pas conduire à reporter les travaux de fiabilisation des bases fiscales.
Aujourd’hui encore, les valeurs locatives cadastrales reposent sur des évaluations établies en 1970. Malgré les revalorisations annuelles, certaines données ne correspondent plus à la réalité des logements : catégories cadastrales obsolètes, éléments de confort absents, surfaces inexactes, dépendances non déclarées ou coefficients d’entretien dépassés.
Ces anomalies peuvent entraîner des différences d’imposition entre des biens comparables et limiter les recettes fiscales des collectivités.
Quels éléments vérifier avant 2031 ? Comment identifier les anomalies et les faire corriger par l’administration fiscale ? Et quels leviers permettent d’améliorer les ressources fiscales sans augmenter les taux d’imposition ?
Voici les principaux points à connaître et les actions à engager.
1. Révision des valeurs locatives des locaux d’habitation : ce qui changera en 2031
Pourquoi une révision des valeurs locatives cadastrales ?
Le système actuel d’évaluation des locaux d’habitation repose sur des valeurs locatives de référence établies en 1970.
Depuis, les territoires ont profondément évolué : développement de nouveaux quartiers, rénovation du parc ancien, amélioration du confort des logements, transformation des infrastructures et évolution des marchés immobiliers.
Or, les revalorisations forfaitaires appliquées chaque année ne permettent pas de tenir compte individuellement de l’ensemble de ces transformations.
Il en résulte des écarts entre la valeur fiscale de certains logements et leurs caractéristiques réelles.
La RVLLH vise donc deux objectifs principaux :
- Rapprocher les valeurs locatives cadastrales des loyers réellement constatés sur les territoires.
- Améliorer l’équité fiscale entre les contribuables en actualisant les paramètres d’évaluation.
Comment seront calculées les nouvelles valeurs locatives ?
La réforme modifiera profondément la méthode d’évaluation.
Le calcul reposera sur les loyers déclarés par les propriétaires et sur une nouvelle sectorisation géographique des marchés locatifs.
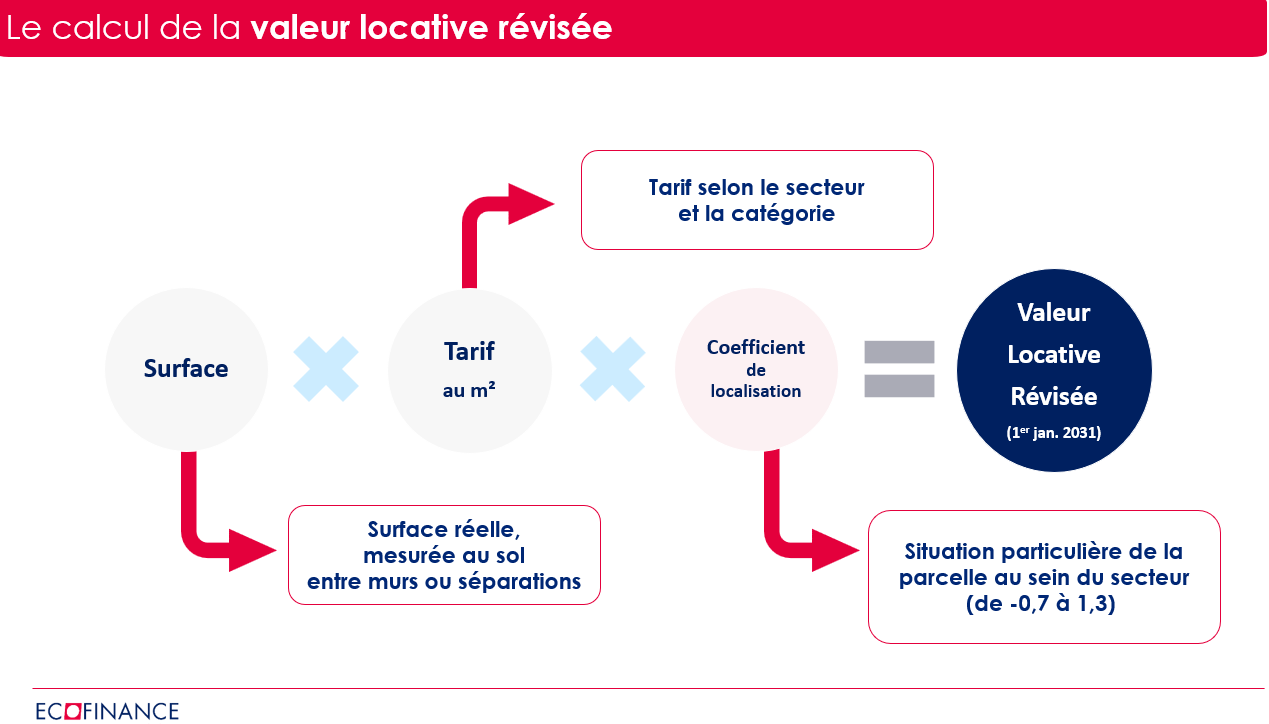
Schéma simplifié du futur calcul, hors mécanismes de neutralisation et autres modalités d’application.
Les tarifs seront déterminés à partir de secteurs d’évaluation représentatifs des marchés locatifs départementaux. Une commune pourra appartenir à un seul secteur ou être répartie entre plusieurs secteurs selon les caractéristiques de son territoire.
Des coefficients de localisation permettront également de tenir compte d’avantages ou de nuisances spécifiques : proximité d’infrastructures, nuisances sonores, situation géographique ou attractivité particulière d’un quartier.
La réforme prévoit également des mécanismes destinés à limiter les variations brutales d’imposition et les transferts de charges fiscales.
RVLLH : le calendrier de mise en œuvre jusqu’en 2031
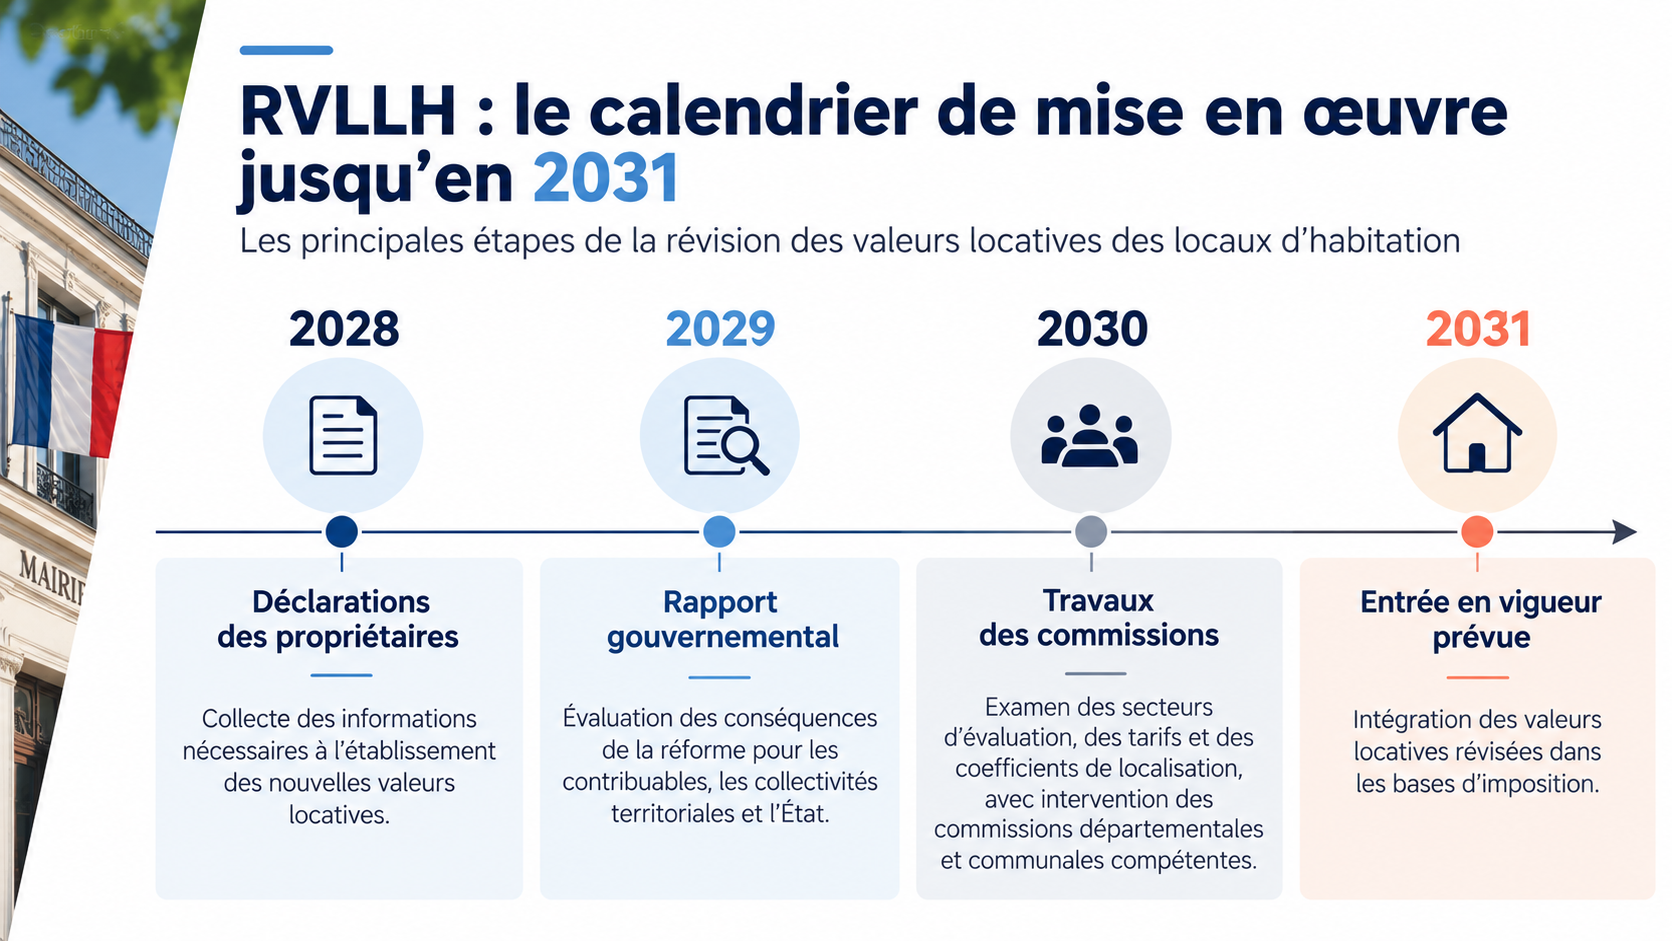
Ce calendrier laisse plusieurs années aux collectivités pour identifier les anomalies présentes dans leurs fichiers cadastraux et demander leur correction.
Mais ce délai doit être rapproché des temps de traitement nécessaires à la mise à jour des données.
Selon les retours d’expérience présentés par les consultants Ecofinance, la correction d’une situation cadastrale peut prendre en moyenne deux ans, notamment en raison des démarches déclaratives et des délais d’instruction par l’administration fiscale.
2. Comment sont calculées les valeurs locatives cadastrales aujourd’hui ?
Avant d’identifier les anomalies, il est essentiel de comprendre les paramètres utilisés dans le calcul actuel.
La valeur locative cadastrale correspond au loyer annuel théorique qu’un bien pourrait produire dans des conditions normales de location.
Elle intervient notamment dans le calcul de la taxe foncière sur les propriétés bâties, de la taxe d’habitation sur les résidences secondaires et de la taxe sur la vacance des locaux d’habitation.
Lire aussi : Fiscalité locale : ce qui change pour les logements vacants avec la nouvelle TVLH
La surface pondérée : un élément déterminant
Dans le système actuel, l’évaluation d’un logement repose notamment sur un tarif au mètre carré établi en 1970, appliqué à une surface pondérée.
Cette dernière ne correspond pas nécessairement à la surface habitable réelle.
Elle résulte de plusieurs paramètres :
- La catégorie cadastrale du logement.
- Les coefficients de situation et d’entretien.
- Les équivalences superficielles liées aux éléments de confort.
Ainsi, deux maisons présentant une surface réelle identique peuvent disposer de surfaces fiscales très différentes.
Les catégories cadastrales : de 1 à 8
Les locaux d’habitation sont classés selon une échelle allant de la catégorie 1, correspondant aux logements de grand luxe, à la catégorie 8, correspondant aux logements très médiocres.
Des catégories intermédiaires peuvent également exister.
Ce classement repose notamment sur les caractéristiques architecturales du logement, sa distribution, la qualité de sa construction et ses équipements.
Il détermine une partie de la pondération appliquée à la surface réelle.
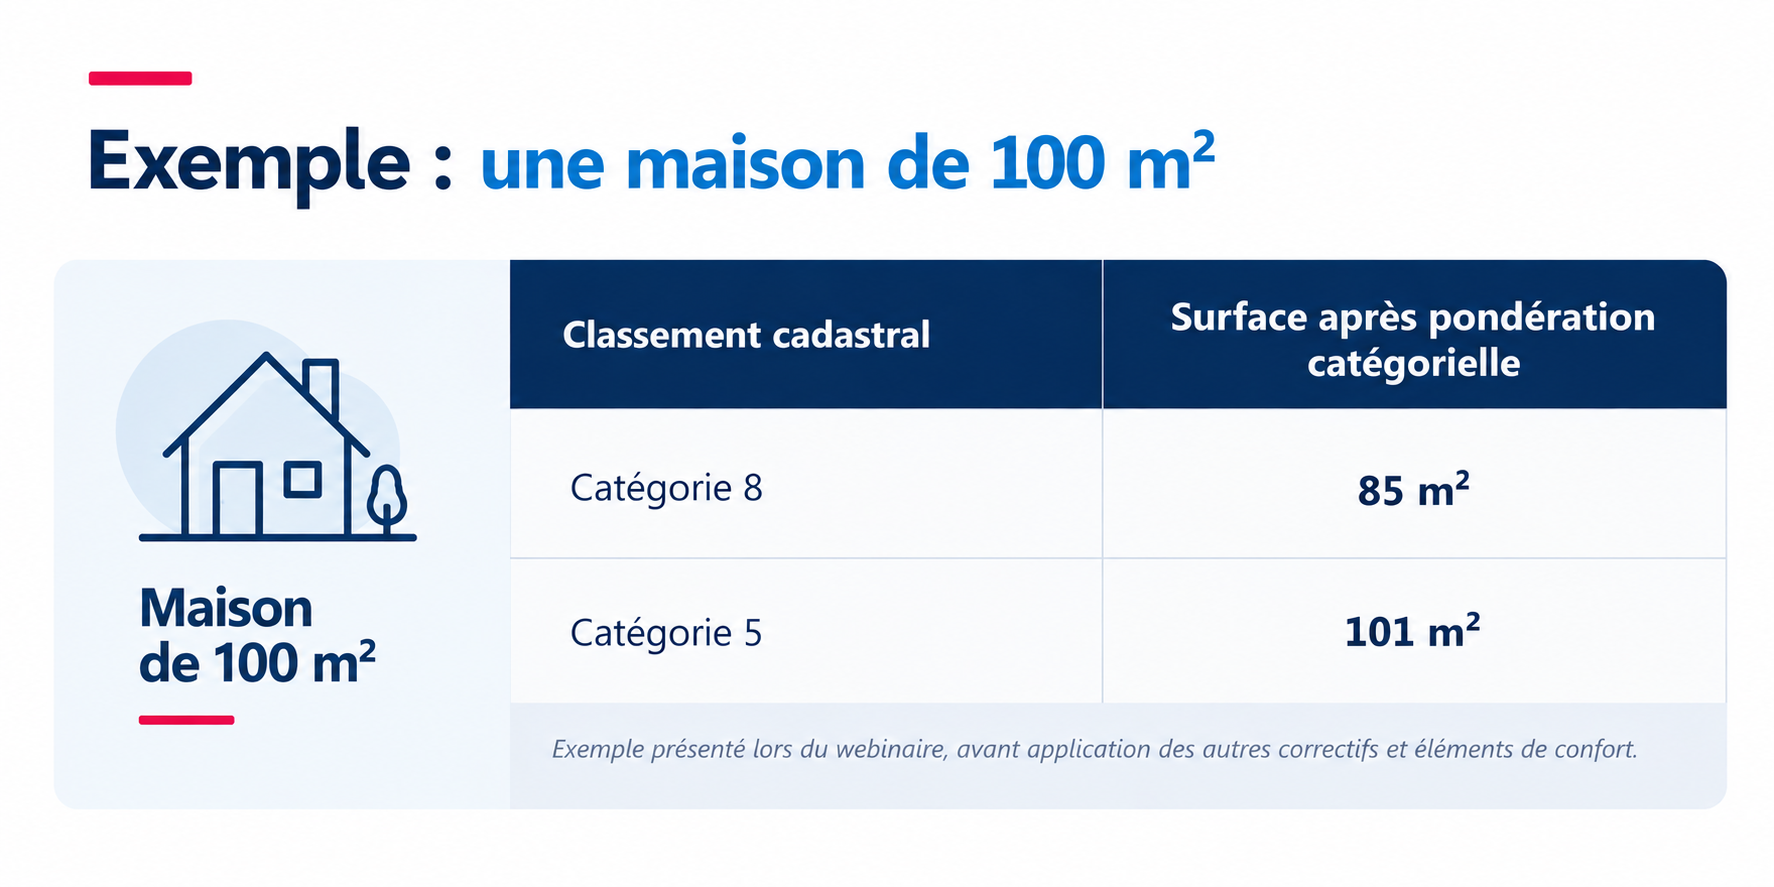
Le classement cadastral constitue donc un point de vigilance important, notamment pour les logements anciens ayant fait l’objet de rénovations significatives.
Les coefficients de situation et d’entretien
Trois coefficients composent le correctif d’ensemble utilisé dans l’évaluation cadastrale.
- Le coefficient de situation générale tient compte de l’environnement du logement : proximité des commerces, transports, équipements ou centralité.
- Le coefficient de situation particulière reflète les avantages ou inconvénients propres à son emplacement : nuisances sonores, vue, environnement immédiat ou proximité d’une infrastructure.
- Le coefficient d’entretien traduit l’état de conservation du bâtiment. Ce dernier peut évoluer entre 0,80 et 1,20 selon l’état du bien.
Un bâtiment anciennement dégradé, mais entièrement rénové depuis, peut ainsi conserver dans les données cadastrales un coefficient qui ne correspond plus à son état réel.
Les éléments de confort : des mètres carrés fiscaux supplémentaires
Les équipements présents dans un logement génèrent des “équivalences superficielles”, c’est-à-dire des mètres carrés qui s’ajoutent à la surface du logement déjà pondérée par les éléments précédemment cités : catégories et coefficients.
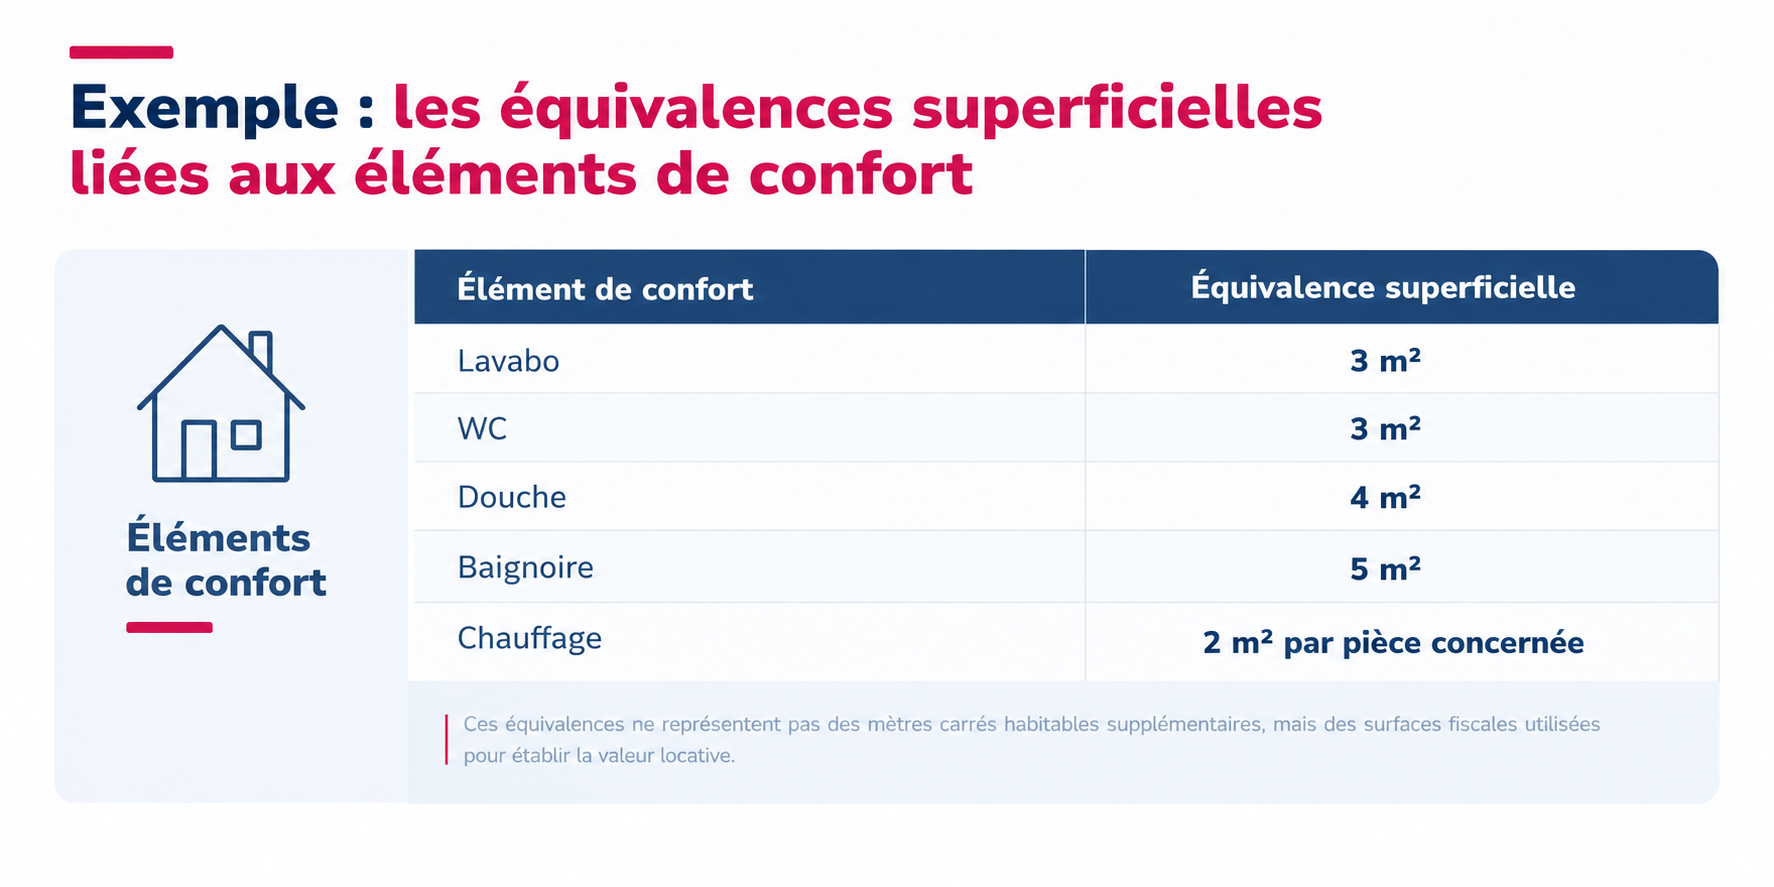
Les raccordements à l’eau, à l’électricité et à l’assainissement sont également pris en compte selon les règles applicables.
Ces équivalences ne représentent pas des mètres carrés habitables supplémentaires, mais des surfaces fiscales utilisées pour établir la valeur locative.
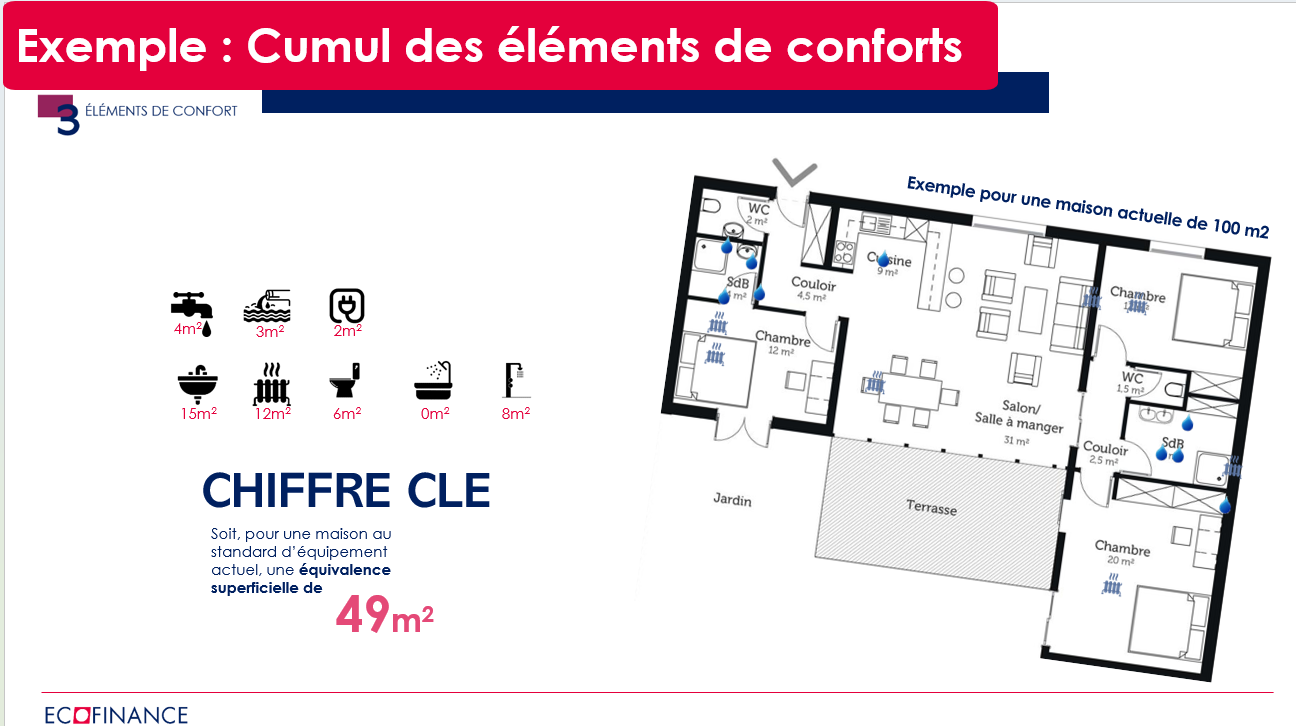
Prenons l’exemple d’une maison de 100 m² équipée de plusieurs installations sanitaires et d’un système de chauffage. Ces équipements représentent à eux seuls 49 m² d’équivalences superficielles supplémentaires, pris en compte dans le calcul de la valeur locative cadastrale.
L’absence d’un ou plusieurs équipements dans le fichier cadastral peut donc avoir une incidence significative sur la valeur locative retenue.
3. Quelles anomalies rechercher dans les bases fiscales des collectivités ?
La fiabilisation des bases fiscales consiste à comparer les informations détenues par l’administration fiscale avec les caractéristiques réelles des propriétés.
Plusieurs catégories d’anomalies peuvent être identifiées.
1. Les logements classés dans des catégories cadastrales obsolètes
Les logements classés en catégories 6M, 7 et 8 constituent une priorité de contrôle.
Ces catégories correspondent à des logements présentant des caractéristiques médiocres ou très médiocres. Pourtant, certains biens ont fait l’objet de rénovations importantes sans que leur classement fiscal ait été actualisé.
Les travaux peuvent notamment avoir porté sur la toiture, les façades, les menuiseries, les équipements sanitaires ou l’aménagement intérieur.
Un logement toujours classé en catégorie 8 alors qu’il a été entièrement réhabilité peut ainsi présenter une valeur locative inférieure à celle correspondant à ses caractéristiques actuelles.
Un constat issu des missions Ecofinance : parmi les logements classés dans ces catégories et examinés dans le cadre de ses missions, 88 % avaient été réhabilités et nécessitaient un réexamen de leur classement.
Ce résultat constitue un retour d’expérience sur les biens contrôlés, et non une estimation applicable à l’ensemble du parc immobilier français.
La démarche consiste à identifier les logements concernés, vérifier les éléments observables et transmettre à l’administration fiscale les situations justifiant un nouvel examen.
2. Les éléments de confort absents des fichiers cadastraux
L’absence d’équipements pourtant présents dans les logements constitue une autre source d’anomalies.
Les vérifications peuvent notamment porter sur :
- Les installations de chauffage.
- Les WC, douches, baignoires et lavabos.
- Les raccordements à l’eau et à l’électricité.
- Le raccordement au réseau collectif d’assainissement.
- Le sujet du chauffage mérite une attention particulière.
La présence d’un équipement fixe répondant aux critères fiscaux peut être prise en compte, y compris dans certaines situations impliquant des installations de climatisation.
À l’inverse, tous les équipements de chauffage d’appoint ne sont pas nécessairement assimilables à une installation fixe au sens des règles cadastrales.
Il convient donc de vérifier la nature exacte de l’installation avant tout signalement.
3. Les surfaces déclarées inexactes
Les surfaces figurant dans les données cadastrales peuvent ne plus correspondre à la configuration actuelle du logement.
Plusieurs situations peuvent expliquer ces écarts : extension non intégrée, aménagement de combles, création d’un étage habitable ou transformation de locaux annexes.
Un bien initialement déclaré sur un seul niveau peut, par exemple, avoir été agrandi sans que l’ensemble des modifications ait été correctement pris en compte.
La comparaison entre les données cadastrales, les autorisations d’urbanisme et les caractéristiques observables du bâtiment permet d’identifier les situations à approfondir.
4. Les dépendances et piscines absentes des bases fiscales
Les dépendances constituent également un point de contrôle important.
Il peut s’agir de garages, de caves, de constructions annexes, de granges transformées ou de piscines.
Certaines constructions peuvent être visibles sur les photographies aériennes ou les plans cadastraux sans être correctement intégrées dans les données d’évaluation fiscale.
Le dispositif « Foncier innovant » déployé par la DGFiP a permis d’identifier de nombreuses piscines non déclarées. Toutefois, les observations réalisées dans le cadre des missions de fiabilisation des bases fiscales d’Ecofinance montrent que des omissions peuvent encore subsister.
Une comparaison des fichiers cadastraux avec les informations disponibles sur le territoire reste donc pertinente.
5. Les coefficients d’entretien qui ne correspondent plus à l’état des bâtiments
Un coefficient d’entretien ancien peut continuer à minorer l’évaluation d’un logement alors que son état s’est amélioré.
Un coefficient de 0,80 correspond à un bâtiment nécessitant des travaux importants.
Lorsqu’un logement présente désormais une toiture, des façades et des menuiseries en bon état, ce coefficient peut justifier un nouvel examen.
Il faut toutefois distinguer les éléments visibles depuis l’extérieur de l’état général du bâtiment, qui ne peut pas toujours être apprécié sans informations complémentaires.
4. Exemple concret : comment les anomalies modifient la valeur locative d’un logement
L’incidence des différents paramètres peut être illustrée par le cas d’une maison de 100 m² ayant fait l’objet d’une rénovation.
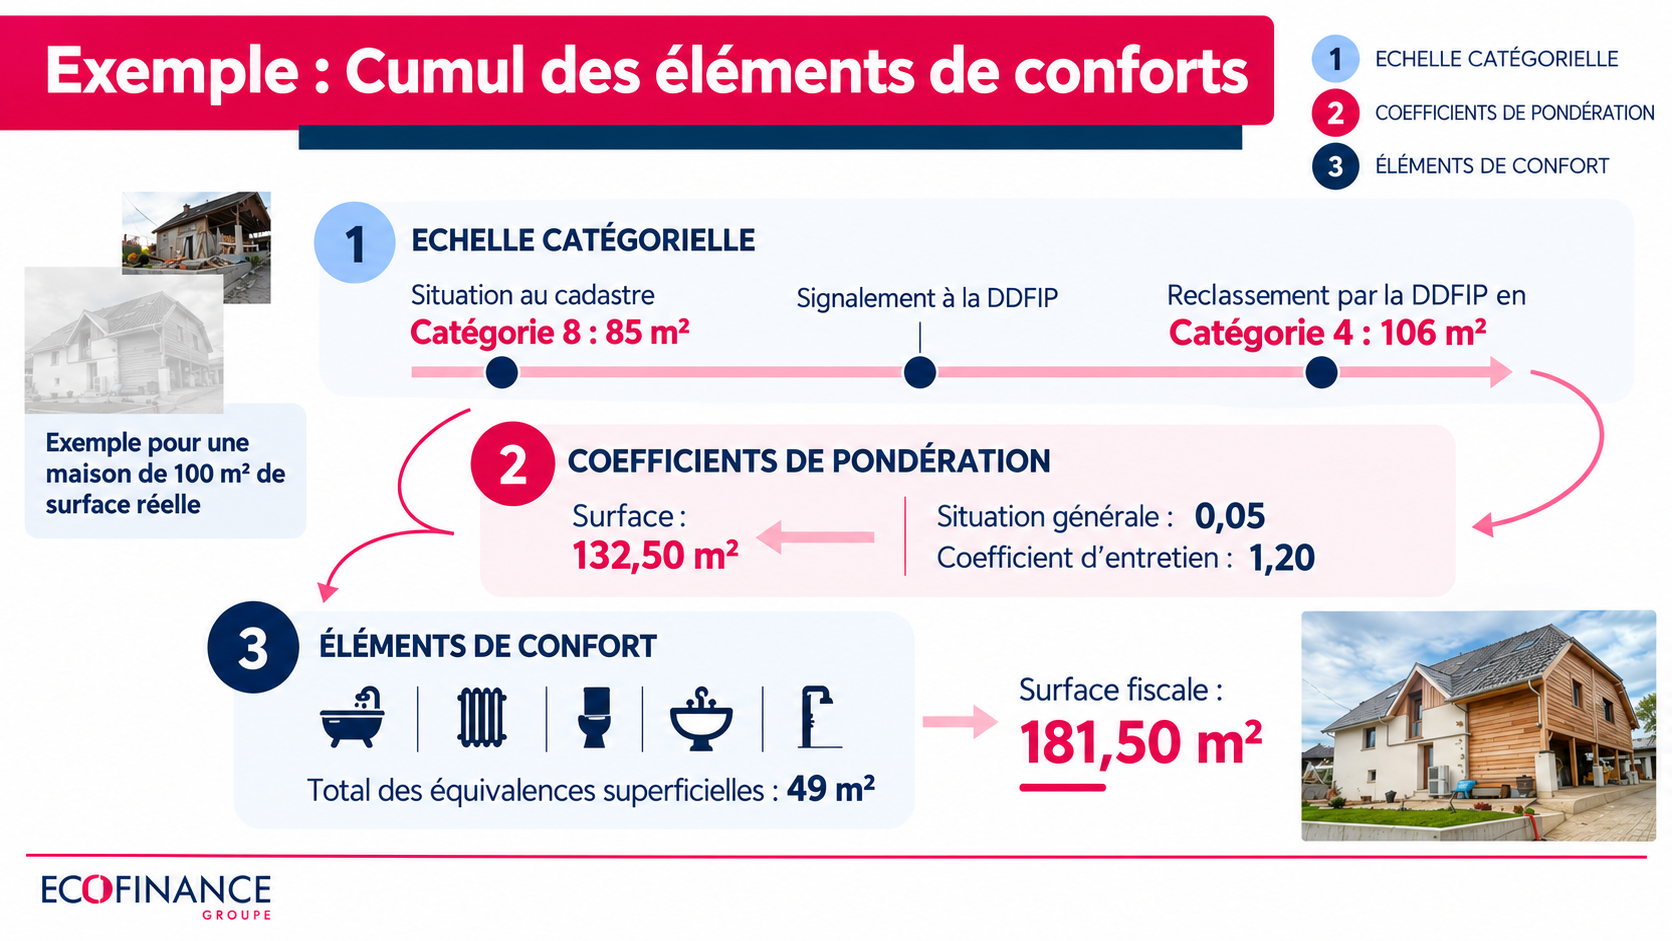
Ce cas montre pourquoi deux logements de surface identique peuvent être imposés sur des bases différentes.
Lorsque certaines caractéristiques sont omises ou obsolètes, l’écart peut être important entre la valeur locative retenue et celle qui résulterait d’une évaluation correctement actualisée.
Il ne s’agit pas d’appliquer systématiquement une majoration aux logements rénovés, mais de s’assurer que les paramètres d’évaluation correspondent à leur situation réelle.
5. Fiabilisation des éléments de confort : quelle intervention de la DGFiP en 2026 ?
Une opération de fiabilisation des éléments de confort a été évoquée auprès de plusieurs collectivités en 2026.
Initialement envisagée à l’échelle nationale, la démarche a été adaptée avec une mise en œuvre différenciée selon les directions départementales des finances publiques.
Certaines communes ont ainsi été sollicitées pour se prononcer sur cette opération, tandis que d’autres n’ont pas reçu de demande.
Quels logements sont concernés ?
L’opération concerne principalement les logements classés dans les catégories 1 à 6, considérés comme présentant des caractéristiques de confort suffisantes pour justifier certaines vérifications.
L’administration fiscale peut procéder à des mises à jour sur des équipements dont la présence est présumée, sous réserve des procédures d’information et de contestation applicables aux propriétaires.
L’enjeu est de corriger les absences d’équipements dans les fichiers cadastraux sans devoir engager une vérification exhaustive de chaque logement.
Pourquoi le travail des collectivités reste-t-il nécessaire ?
Cette opération ne couvre pas l’ensemble des anomalies fiscales.
Les logements classés en catégories 6M, 7 et 8, les erreurs de surfaces, les dépendances omises ou les coefficients d’entretien obsolètes peuvent nécessiter des démarches complémentaires.
La fiabilisation engagée par l’administration fiscale ne remplace donc pas une analyse globale des bases cadastrales.
Les communes qui n’ont pas été sollicitées peuvent se rapprocher de leur direction départementale des finances publiques ou de leur conseiller aux décideurs locaux (CDL) afin de connaître les opérations envisagées sur leur territoire.
6. Comment identifier et faire corriger les anomalies fiscales ?
La fiabilisation des bases fiscales repose sur une méthode structurée : accéder aux données, identifier les incohérences, réunir les justificatifs et transmettre les signalements à l’administration fiscale.
Étape 1 : exploiter les fichiers cadastraux
Les fichiers fonciers, communément appelés fichiers MAJIC, constituent la principale source d’information.
Ils permettent notamment de retrouver les caractéristiques déclarées des locaux : surfaces, catégories, éléments de confort, dépendances et coefficients d’évaluation.
Ces données sont actualisées annuellement par l’administration fiscale.
Leur exploitation nécessite un outil de lecture et d’analyse adapté.
Les collectivités peuvent également s’appuyer sur les procès-verbaux d’évaluation de 1970, notamment les documents de référence permettant d’identifier les catégories cadastrales et les locaux types retenus à l’époque.
Lorsque ces documents ne sont plus disponibles dans les archives communales, une demande peut être adressée aux services fiscaux.
Découvrir le logiciel CMAGIC outil collaboratif de consultation et de mise à jour des données cadastrales et fiscales des collectivités.
Regarder la vidéo de présentation du logiciel Cmagic
Étape 2 : comparer les données fiscales avec les informations du territoire
Une analyse des seuls fichiers cadastraux ne suffit pas toujours.
Les incohérences doivent être confrontées à d’autres sources d’information, notamment les permis de construire, les déclarations préalables de travaux, les plans cadastraux, les photographies aériennes et les observations de terrain.
Les prises de vue récentes disponibles depuis la voie publique peuvent également contribuer à identifier les logements ayant fait l’objet de transformations.
Les photographies anciennes doivent toutefois être utilisées avec précaution : elles ne reflètent pas nécessairement l’état actuel des bâtiments.
Étape 3 : constituer des signalements documentés
Lorsqu’une anomalie potentielle est identifiée, la collectivité peut préparer un dossier de signalement.
Celui-ci peut comprendre :
- L’identification du local et son numéro invariant.
- Les caractéristiques actuellement enregistrées dans les fichiers fiscaux.
- La nature de l’incohérence constatée.
- Des photographies prises depuis l’espace public ou d’autres pièces justificatives.
- Les références aux documents d’urbanisme ou aux locaux comparables, lorsque cela est pertinent.
L’objectif est de transmettre des éléments suffisamment précis pour permettre à l’administration fiscale d’examiner la situation.
Point important : la commune ne décide pas elle-même du nouveau classement cadastral. Elle signale une anomalie et apporte les éléments nécessaires à son instruction.
Étape 4 : instruction par l’administration fiscale et intervention de la CCID
Après réception du signalement, l’administration fiscale peut solliciter le propriétaire afin d’obtenir une déclaration actualisée.
Cette démarche peut notamment passer par les formulaires H1 ou H2 ou par les services numériques disponibles.
Les propositions d’évaluation sont ensuite examinées dans le cadre des procédures applicables, avec l’intervention de la commission communale des impôts directs (CCID).
La CCID joue un rôle dans l’examen des évaluations et peut formuler des observations argumentées.
Regarder la vidéo : CCID 2026 tout ce qu’il faut savoir
Toutefois, la décision finale relative à l’évaluation fiscale relève de l’administration compétente.
En cas d’absence de réponse du propriétaire, des procédures de relance et, selon les conditions prévues par les textes, d’évaluation d’office peuvent intervenir.
Cette succession d’étapes explique pourquoi les corrections ne produisent pas nécessairement leurs effets immédiatement.
Accéder à la Formation : Atelier Commission Communale des Impôts Directs (CCID)
7. Pourquoi fiabiliser les bases fiscales avant 2031 ?
Améliorer l’équité fiscale entre les contribuables
La première finalité de la fiabilisation est de garantir une évaluation plus cohérente des propriétés.
Deux logements présentant des caractéristiques comparables doivent être évalués selon des paramètres cohérents, sous réserve des différences justifiées par leur situation.
Les erreurs cadastrales peuvent, à l’inverse, créer des écarts d’imposition qui ne reposent pas sur les caractéristiques réelles des biens.
La correction de ces anomalies contribue ainsi à une meilleure équité fiscale.
Sécuriser les recettes fiscales sans augmenter les taux
La fiabilisation des bases constitue également un levier de ressources pour les communes et les EPCI.
Lorsqu’un logement est sous-évalué en raison d’une anomalie cadastrale, sa correction peut entraîner une augmentation de la base imposable et donc du produit fiscal.
Cette démarche diffère d’une augmentation générale des taux.
Une hausse du taux de taxe foncière affecte l’ensemble des propriétés imposables concernées, tandis qu’une correction cadastrale porte sur les biens dont les caractéristiques nécessitent une actualisation.
L’amélioration des recettes repose donc sur la correction de situations particulières et non sur une augmentation généralisée de la pression fiscale.
Il faut néanmoins souligner que la fiabilisation peut également conduire à corriger des évaluations excessives. Son objectif premier reste la fiabilité des bases, et non la recherche systématique d’une hausse de taxation.
Préparer la transition vers les nouvelles valeurs locatives
Le report de la RVLLH à 2031 offre aux collectivités un délai supplémentaire pour fiabiliser les données utilisées dans le système actuel.
Cette démarche est d’autant plus importante que la réforme prévoit des mécanismes de neutralisation destinés à limiter les variations de produits fiscaux et de cotisations.
La qualité des bases existantes constitue donc un enjeu dans la préparation de la transition, même si les modalités définitives de certains mécanismes restent à préciser.
Attendre les dernières échéances du calendrier pourrait limiter la capacité des collectivités à faire instruire les anomalies identifiées avant l’entrée en vigueur de la réforme.
8. Quelles actions engager dès maintenant dans sa collectivité ?
La préparation de la RVLLH peut s’organiser autour de plusieurs actions prioritaires.
| Action | Objectif |
| Analyser les fichiers MAJIC | Identifier les incohérences dans les données cadastrales |
| Examiner les catégories 6M, 7 et 8 | Repérer les logements réhabilités conservant un classement obsolète |
| Vérifier les éléments de confort | Identifier les équipements absents des déclarations |
| Contrôler les surfaces et dépendances | Détecter les omissions et transformations non intégrées |
| Examiner les coefficients d’entretien | Repérer les évaluations ne correspondant plus à l’état des bâtiments |
| Préparer les signalements à la DGFiP | Faire instruire les anomalies documentées |
| Assurer un suivi en CCID | Suivre les propositions d’évaluation et les corrections |
L’enjeu n’est pas de contrôler immédiatement l’ensemble des logements, mais de hiérarchiser les vérifications selon les anomalies les plus significatives et les données disponibles.
Cette méthode permet d’engager progressivement les corrections tout en tenant compte des délais d’instruction de l’administration fiscale.
Conclusion : la fiabilisation des bases fiscales, une priorité avant la RVLLH de 2031
Le report de la révision des valeurs locatives à 2031 ne remet pas en cause la nécessité de fiabiliser les bases fiscales actuelles.
Catégories cadastrales obsolètes, éléments de confort manquants, surfaces inexactes, dépendances omises ou coefficients d’entretien antinomiques : ces anomalies peuvent avoir des conséquences directes sur l’équité fiscale et les recettes des collectivités.
La priorité consiste donc à identifier et documenter ces écarts suffisamment tôt pour permettre leur instruction par l’administration fiscale avant la réforme.
Au-delà de la préparation de 2031, la fiabilisation des bases fiscales constitue dès aujourd’hui un levier pour sécuriser les ressources des communes et des intercommunalités, sans recourir systématiquement à une augmentation des taux d’imposition.
Pour aller plus loin : identifier les anomalies présentes dans vos bases fiscales
Les anomalies cadastrales et leur incidence financière varient d’une collectivité à l’autre. Une analyse des données fiscales permet d’identifier les situations à vérifier, d’estimer les enjeux et de prioriser les démarches auprès de l’administration.
Ecofinance propose aux collectivités un diagnostic personnalisé de leurs bases fiscales afin d’identifier les anomalies potentielles et les leviers de fiabilisation adaptés à leur territoire.
Demander un diagnostic personnalisé
 |  |
Fabiola AZAM Consultante en finances et fiscalité locales | Emilie SOULA Chargée de développement |